こんにちは!はなです!
インデックスファンドの取り崩し方には、定額・定率といった「方法」のほかに、もうひとつ決めることがあります。
それは「頻度」です。
1年分を年に1回まとめて取り崩すのか、毎月に分けて取り崩すのか。どちらがいいのか、迷う方もいるのではないでしょうか。
この記事では、毎月と年1回のメリット・デメリットを比べて、頻度の決め方を解説します。
先にわが家の結論を言うと、「基本は毎月」です。理由も含めて、順番に解説します。
取り崩し方法(定額・定率)や4%ルールの基本は、こちらの記事で解説しています。
毎月取り崩すメリット
生活費のリズムに合う
生活費は毎月出ていきます。受け取りも毎月だと、給料と同じ感覚で家計を管理できます。
定期売却サービスも、毎月の設定が基本の設計になっています。
売るタイミングが分散される
取り崩しの時期は、「いつ売るか」の運に左右されやすい時期です。暴落の直後に売るのと、回復してから売るのとでは、資産の減り方が大きく変わります。
年1回まとめて売ると、たまたまその時期が暴落の底だった場合、1年分をいちばん安いところで売ることになってしまいます。
毎月に分けていれば、売るタイミングが分散されるので、こうした「悪いタイミングで全部売ってしまう」事態を避けられます。
1回に取り崩す額が小さいので資産の減り方がなだらかで、残高を見たときの心理的な負担が小さいことも、長く続けるうえでは大切なポイントです。
年1回取り崩すメリット
設定と管理がシンプル
定率で取り崩す場合、年1回なら「年4%」を設定にそのまま使えます。毎月だと年4%÷12か月=月あたり約0.33%に直す必要があり、ここは間違えやすいポイントです。
年払いの支出に合わせやすい
税金や保険料など、年に1回の大きな支出に合わせて取り崩したい場合は、年1回の方が管理しやすいです。
ただし、わが家はこの方法は取らず、毎月の収入の中から現金で準備する形にしています(詳しくは「わが家の結論」で紹介します)。
毎月と年1回を比べると
| 毎月 | 年1回 | |
|---|---|---|
| 受け取り方 | 毎月少しずつ受け取る | 年に1回まとめて受け取る |
| 家計管理 | 生活費のリズムに合う | 年払いの支出に合わせやすい |
| 売るタイミング | 分散される | 1回に集中する |
| 定率の設定(年4%ペースの場合) | 月あたり約0.33%への換算が必要 | 4%をそのまま使える |
| 向いている人 | コツコツ管理したい人 | とにかくシンプルにしたい人 |
期待リターンの差は、ほとんどありません
「お金は市場に長く置いておいた方が増える」という考え方から、年1回まとめて売る方が、お金を長く市場に置けるので有利、という話を聞くことがあります。
ただ、年初に1年分をまとめて売ってしまうなら、市場から早く引き揚げることになるので、その理屈は成り立ちません。逆に年末にまとめて売る設計は、生活費が先に必要なので現実的ではありません。
頻度によるリターンの差は誤差のようなものです。頻度は、リターンではなく「家計の管理のしやすさ」と「売るタイミングの分散」で決めるのが現実的です。
年金との組み合わせで、収入の形が変わる
頻度を考えるうえで、もうひとつ大事なのが公的年金との組み合わせです。
公的年金は、偶数月(2・4・6・8・10・12月)の15日に、前月までの2か月分がまとめて支給されます(日本年金機構)。つまり、年金だけだと「入ってくる月」と「入ってこない月」が交互に来ます。
そこで、定期売却サービスを奇数月に設定すると、偶数月は年金、奇数月は取り崩し、という形にできます。
SBI証券・楽天証券の定期売却サービスは、どちらも「奇数月」「偶数月」の設定ができるので、この組み合わせが可能です。
年金との組み合わせ方は、大きく2つあります。図にしました。
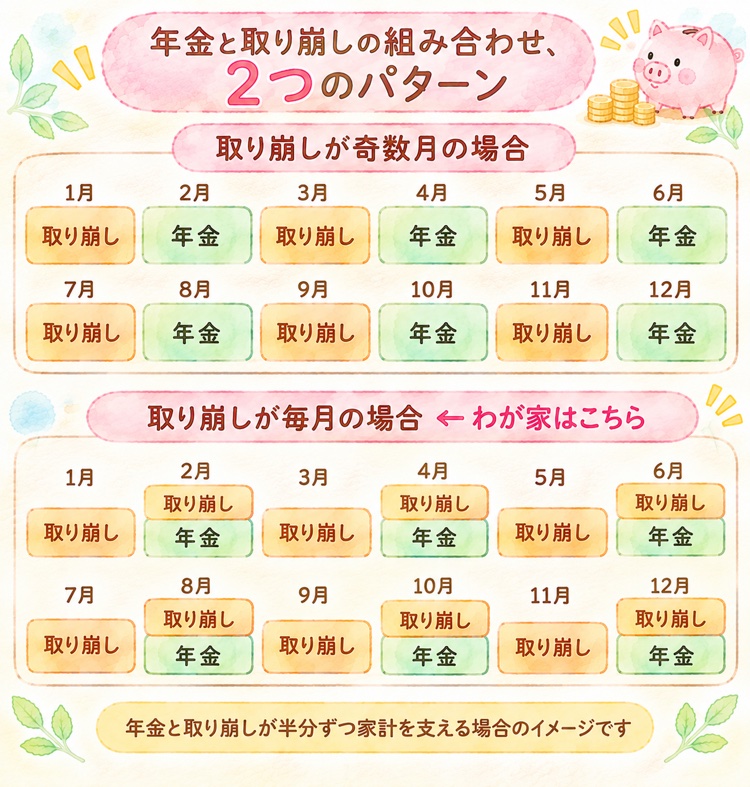
奇数月に取り崩す場合、取り崩しの金額は、用意できた資産の額によって変わるので、年金と同じくらいの額になるとは限りません。でも、収入のない月をなくせるだけで、老後の家計は見通しが立てやすくなります。
毎月取り崩す場合は、年金が入る月に収入が多くなるので、多めに入った分は現金で持っておいて、取り崩しだけの月に回す、という調整が前提になります。
わが家は毎月を基本にするつもりですが、受け取りの回数を減らしてシンプルにしたい人には、この奇数月の組み合わせも有力な選択肢だと思います。
定率の目安は、頻度で変わります
定期売却サービスの定率は「1回あたり」の指定です。目安は頻度で変わります。
- 年1回で年4% → 設定は4%
- 2か月に1回(奇数月)で年4%ペース → 1回あたり約0.67%(4%÷6回)
- 毎月で年4%ペース → 月あたり約0.33%(4%÷12か月)
年4%のつもりで毎月の設定に「4%」と入れてしまうと、1年で資産の約4割を取り崩すペースになってしまうので、ここだけは注意してください。
わが家の結論
わが家は、取り崩しの時期になったら「基本は毎月」と考えています。
理由は、家計のリズムに合うことと、売るタイミングを分散できることです。資産の減り方がなだらかで、心理的にも安心して続けられることも、わが家にとっては大きな理由です。
年払いの支出については、取り崩しのタイミングを合わせるのではなく、年金と毎月の取り崩しで入ってくるお金の中から、少しずつ現金でよけて準備しておく形で対応するつもりです。
まとめ
- 頻度によるリターンの差は、ほとんどない
- 毎月は、家計のリズムに合い、売るタイミングも分散できる
- 年1回は、設定と管理がシンプルで、年払いの支出に合わせやすい
- 年金は偶数月の支給。定期売却を奇数月に設定すると、毎月収入がある形にできる
- わが家は毎月を基本にし、年払いの支出は毎月の収入の中から現金で準備する
取り崩しは、方法(定額・定率)と頻度の両方を決めて、はじめて「自分の出口戦略」になります。積み立てている今のうちに、なんとなくでもイメージを持っておくと安心ですよ。
最後までご覧いただきまして、ありがとうございました!
では、また!
※この記事は、わが家の投資の記録です。特定の商品の購入を勧めるものではありません。投資には価格の変動などのリスクがあり、元本が保証されるものではありません。投資の判断は、ご自身の状況に合わせて行ってください。